스트레스 DSR 3단계 2026 7월 주담대 한도는 집을 알아보는 40대 가정이 먼저 확인해야 할 숫자입니다. 스트레스 DSR 3단계가 적용되면 이전 상담 때보다 주담대 한도가 낮게 나올 수 있어, 매매가보다 소득·기존 대출·월 상환액을 먼저 봐야 합니다.
1. 2026년 7월 주담대 한도가 왜 달라지나
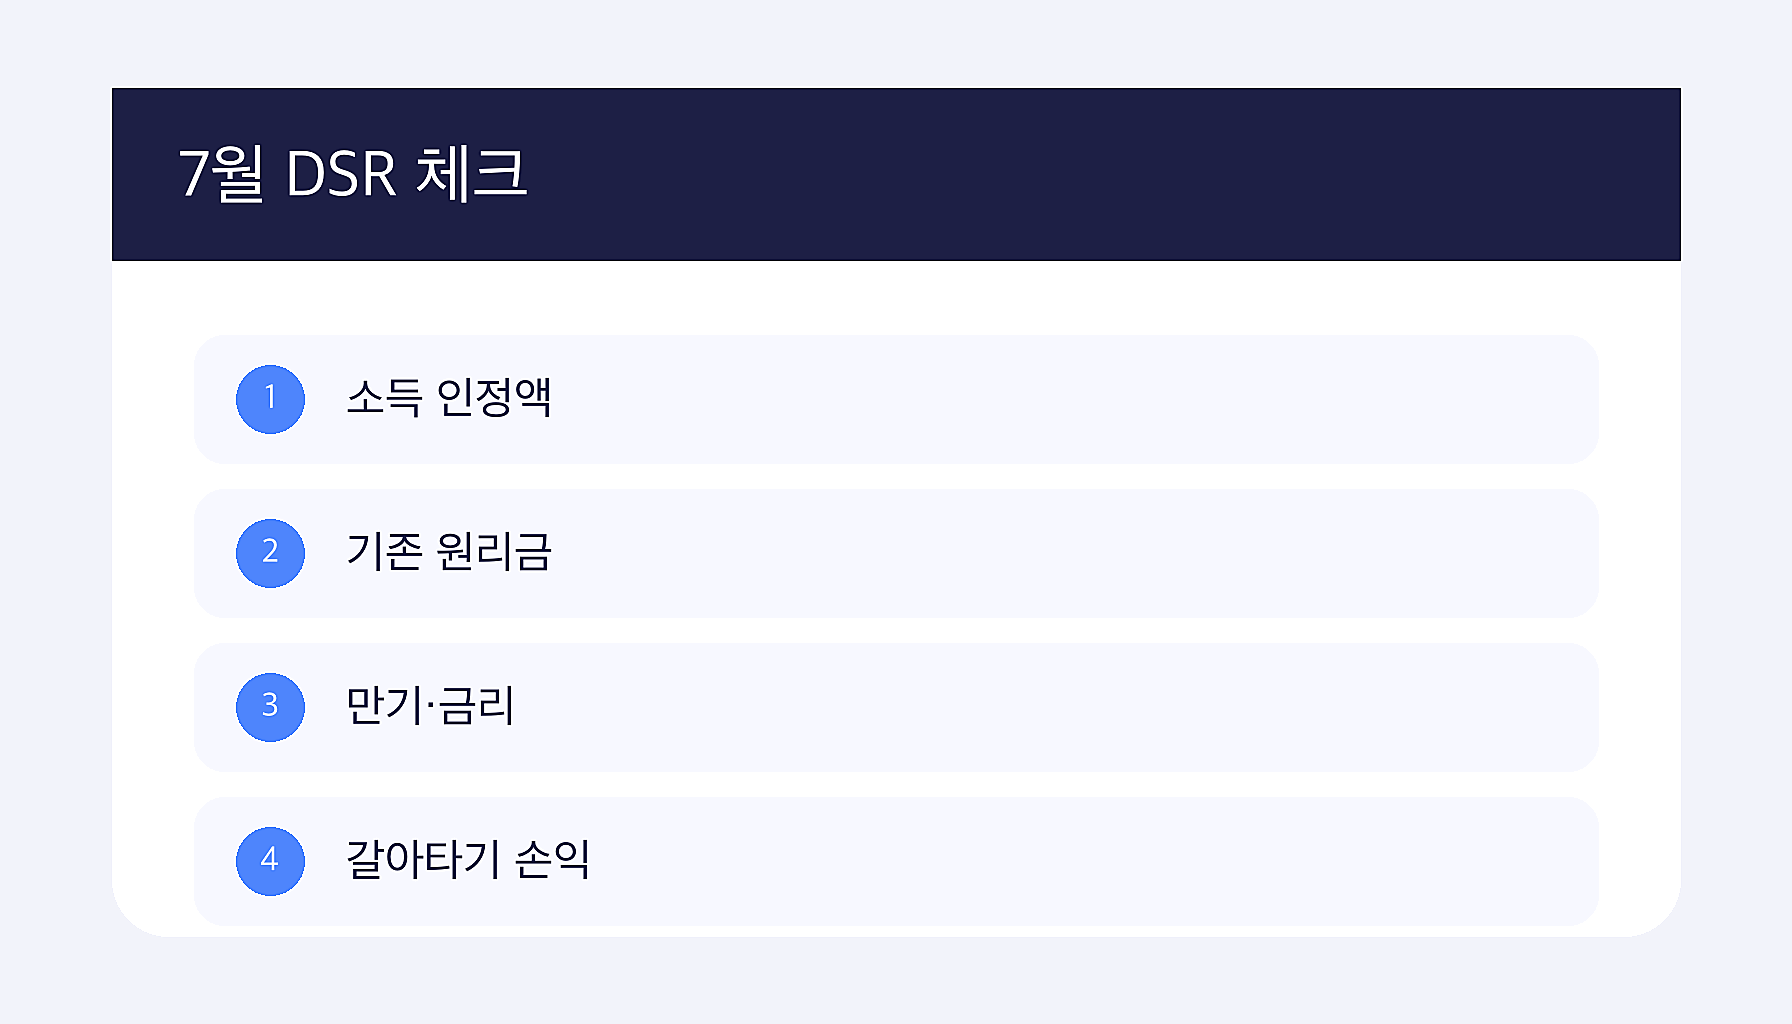
스트레스 DSR은 실제 대출금리에 일정한 가산금리를 얹어, 금리가 올라도 갚을 수 있는지 보는 심사 방식입니다. 그래서 같은 소득, 같은 집값이라도 2026년 7월 상담에서는 앱 예상한도보다 실제 승인한도가 낮게 나올 수 있습니다.
특히 40대 가정은 자녀 교육비, 부모님 병원비, 자동차보험료처럼 매달 빠지는 돈이 이미 큽니다. 은행 심사는 생활비 전체를 대신 계산해주지 않으므로, 대출 가능액보다 월 상환액을 먼저 보는 편이 안전합니다.
스트레스 DSR 3단계 2026 7월 주담대 한도를 확인하는 이유는 대출을 포기하라는 뜻이 아닙니다. 계약 전에 내 소득으로 감당 가능한 범위를 알고, 부족한 금액을 자기자금·매매가 조정·대출 상품 비교 중 어디서 줄일지 정하기 위한 과정입니다.
2. 상담 전 줄일 수 있는 한도 차이는 무엇인가
주담대 한도를 조금이라도 정확히 보려면 현재 쓰지 않는 한도성 대출부터 확인하세요. 마이너스통장은 잔액이 0원이어도 약정 한도 자체가 심사에 잡힐 수 있어, 필요 없다면 감액이나 해지가 가능한지 은행에 물어볼 만합니다.
카드론이나 현금서비스를 최근에 이용했다면 승인 가능성뿐 아니라 금리에도 영향을 줄 수 있습니다. 대출 상담 직전에 급한 소비를 카드 대출로 메우는 선택은 피하는 것이 좋습니다.
기존 신용대출을 모두 갚는 것이 항상 정답은 아닙니다. 중도상환수수료, 비상자금 부족, 잔금 일정까지 함께 봐야 하므로 ‘어떤 대출을 줄이면 한도가 얼마나 바뀌는지’를 숫자로 받아보는 것이 현실적입니다.
상담 전 핵심
계약금을 넣기 전에는 은행 1곳의 앱 한도만 믿지 말고, 주거래은행과 정책모기지 취급 은행을 나누어 확인하세요. 예상한도와 실제 심사한도는 다를 수 있습니다.
3. 40대 가정은 월 상환액을 어떻게 계산할까

한도만 보면 집을 살 수 있을 것 같지만, 실제 부담은 매달 계좌에서 빠지는 금액으로 결정됩니다. 원리금, 관리비, 재산세, 보험료, 차량 유지비를 한 줄로 적어보면 무리한 매수인지 훨씬 빨리 보입니다.
스트레스 DSR 3단계 2026 7월 주담대 한도 상담을 받을 때는 배우자 소득을 합산할 수 있는지, 기존 대출 만기를 조정할 수 있는지, 고정금리와 혼합금리 중 어느 쪽이 심사에 유리한지도 함께 물어보세요.
4. 갈아타기와 만기 조정은 무엇부터 볼까
기존 주담대가 있다면 갈아타기 전에 중도상환수수료, 새 대출 부대비용, 우대금리 유지 조건을 모두 더해야 합니다. 금리만 0.2%포인트 낮아 보여도 비용을 합치면 첫해에는 이득이 작을 수 있습니다.
반대로 만기 조정은 월 부담을 줄이는 데 도움이 될 수 있지만 총이자는 늘어납니다. 지금 당장 현금흐름이 막힌 가정인지, 총비용을 줄이는 것이 우선인 가정인지에 따라 답이 달라집니다.
배우자와 함께 상담한다면 ‘월 20만 원을 줄이는 선택’과 ‘총이자 1,000만 원을 줄이는 선택’ 중 무엇이 더 중요한지 먼저 합의하세요. 대출은 숫자 싸움처럼 보이지만 결국 가족의 현금흐름을 지키는 문제입니다.
5. 신청 전 5가지만 마지막으로 확인하자
계약 전에는 매매계약서 작성 예정일, 잔금일, 대출 실행일이 서로 맞는지 확인해야 합니다. 날짜가 어긋나면 좋은 조건을 받아도 실행이 늦어져 계약 리스크가 생길 수 있습니다.
마지막으로 스트레스 DSR 3단계 2026 7월 주담대 한도는 은행별로 체감 차이가 날 수 있습니다. 같은 소득이라도 인정되는 소득 서류, 우대금리, 만기 설정, 보증 조건이 다르면 결과가 달라지므로 상담 결과를 표로 비교해두세요.
✅ 결론
2026년 7월 주담대 상담은 ‘얼마까지 빌릴 수 있나’보다 ‘금리가 올라도 버틸 수 있나’를 보는 과정입니다. 스트레스 DSR 3단계 2026 7월 주담대 한도를 확인한 뒤 기존 대출과 월 지출을 정리하고, 은행별 실제 심사 기준을 비교하세요.
FAQ — 자주 묻는 질문
Q1. 스트레스 DSR 3단계가 적용되면 무조건 대출이 안 나오나요?
아닙니다. 소득, 기존 대출, 만기, 금리 유형에 따라 한도가 달라지는 방식입니다.
Q2. 마이너스통장을 안 쓰고 있어도 주담대 한도에 영향이 있나요?
은행 심사에서는 약정 한도가 반영될 수 있어 상담 전 확인이 필요합니다.
Q3. 앱 예상한도만 보고 계약해도 되나요?
위험합니다. 실제 승인 전까지는 은행 상담 기록과 필요 서류를 받아두는 편이 좋습니다.
※ 작성 기준일은 2026년 6월 29일입니다. 대출 심사는 금융기관, 상품, 소득 산정 방식, 기존 부채에 따라 달라지므로 최종 조건은 공식 기관과 취급 은행에서 확인해야 합니다.

